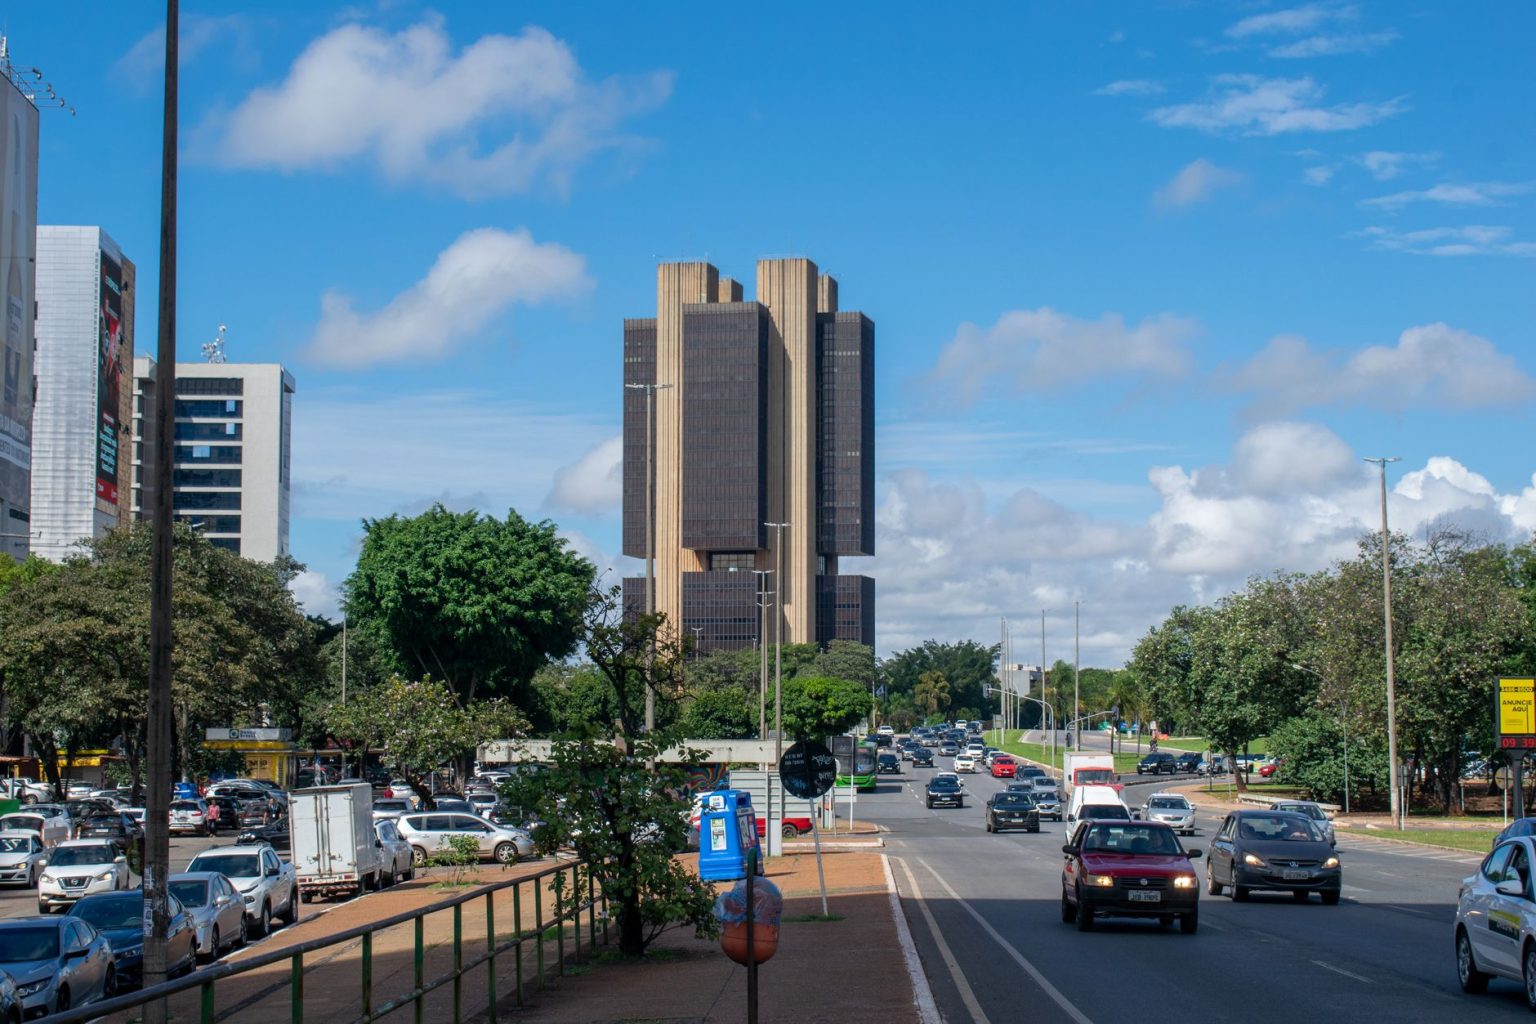
O Comitê de Política Monetária (Copom) adotou um tom de cautela ao explicar a redução da Selic de 14% para 13,75% ao ano. A decisão foi tomada em 16 de setembro de 2026 e detalhada na ata divulgada pelo Banco Central em 22 de setembro. Segundo o documento, a desaceleração gradual da atividade econômica, a perda de força da inflação e os efeitos acumulados dos juros elevados sobre o crédito e a demanda contribuíram para o corte.
Apesar da redução, o Copom não indicou que uma sequência de cortes esteja assegurada. A ata destaca que o cenário ainda exige acompanhamento cuidadoso, principalmente porque as expectativas de inflação permanecem acima da meta. O comitê também mencionou as incertezas externas, como tensões geopolíticas e possíveis mudanças na condução da política monetária de economias avançadas.
De acordo com a ata do Copom disponibilizada pelo Banco Central, as projeções coletadas no Boletim Focus citado na reunião apontavam inflação de 4,9% em 2026 e de 4,3% em 2027. Os números ajudam a explicar por que a autoridade monetária, mesmo iniciando uma flexibilização dos juros, mantém preocupação com a convergência da inflação para a meta.
Por que a Selic foi reduzida
A Selic é a principal taxa de juros da economia brasileira e influencia diversas outras taxas praticadas no mercado. Quando permanece elevada por um período prolongado, tende a encarecer empréstimos e financiamentos, desestimular o consumo e reduzir o ritmo de expansão das empresas. Para o Copom, esses efeitos começaram a contribuir para uma desaceleração mais clara da atividade econômica.
A redução de 0,25 ponto percentual, contudo, não representa uma mudança imediata em todos os contratos financeiros. Bancos e instituições de crédito definem suas taxas considerando também o risco de inadimplência, os custos administrativos, os tributos, as condições de captação e a margem de operação. Por isso, a queda da Selic pode levar algum tempo para aparecer integralmente no custo de empréstimos, financiamentos e crédito rotativo.
A Agência Brasil informou que a ata atribuiu o corte justamente à desaceleração da economia e aos sinais de perda de dinamismo da inflação. A avaliação indica que o Banco Central buscou equilibrar dois objetivos: reduzir parte da pressão provocada pelos juros altos e, ao mesmo tempo, evitar que a inflação siga se afastando das metas definidas para o período.
Impactos para consumidores e empresas
Para as famílias, a Selic em 13,75% pode influenciar gradualmente o custo de linhas de crédito, como empréstimos pessoais, financiamentos e algumas modalidades vinculadas a taxas de mercado. O efeito, porém, depende das condições oferecidas por cada instituição e do perfil de risco do cliente. A redução da taxa básica não significa, por si só, que o crédito ficará mais barato de forma uniforme ou imediata.
Nas empresas, juros menores podem melhorar as condições para capital de giro, antecipação de recebíveis e financiamento de projetos. Ainda assim, a decisão de investir ou contratar crédito depende também da demanda, do nível de confiança, dos custos operacionais e das perspectivas para a economia. A desaceleração mencionada pelo Copom pode aliviar parte das pressões financeiras, mas também sinaliza um ambiente de atividade menos aquecida.
O cenário permanece condicionado à evolução dos preços e das expectativas. Em 28 de setembro de 2026, uma atualização do Boletim Focus mostrou aumento da projeção de inflação para 4,99% e redução da estimativa de crescimento do Produto Interno Bruto (PIB) para 1,86%. A previsão para a Selic no fim do ano ficou em 13,5%, conforme informou a Agência Brasil em sua cobertura do Boletim Focus.
Próximos passos dependem dos dados
O conjunto de informações reforça que o início do ciclo de redução não elimina os riscos para a política monetária. A inflação projetada acima da meta, a atividade econômica em desaceleração e as incertezas do ambiente internacional formam um quadro que pode limitar a velocidade de eventuais novos cortes. As próximas decisões deverão considerar a evolução dos preços, das expectativas, do mercado de trabalho, do crédito e da atividade.
Na prática, a mensagem do Copom é que a Selic passou a um nível um pouco menor, mas continua elevada e sujeita a ajustes conforme o cenário. Para consumidores e empresas, os efeitos da decisão tendem a aparecer de maneira gradual e desigual. O Banco Central mantém, assim, uma postura de acompanhamento dos indicadores antes de definir os próximos movimentos dos juros básicos no Brasil.